過去最高の売上でも、月末に資金が足りなくなる理由
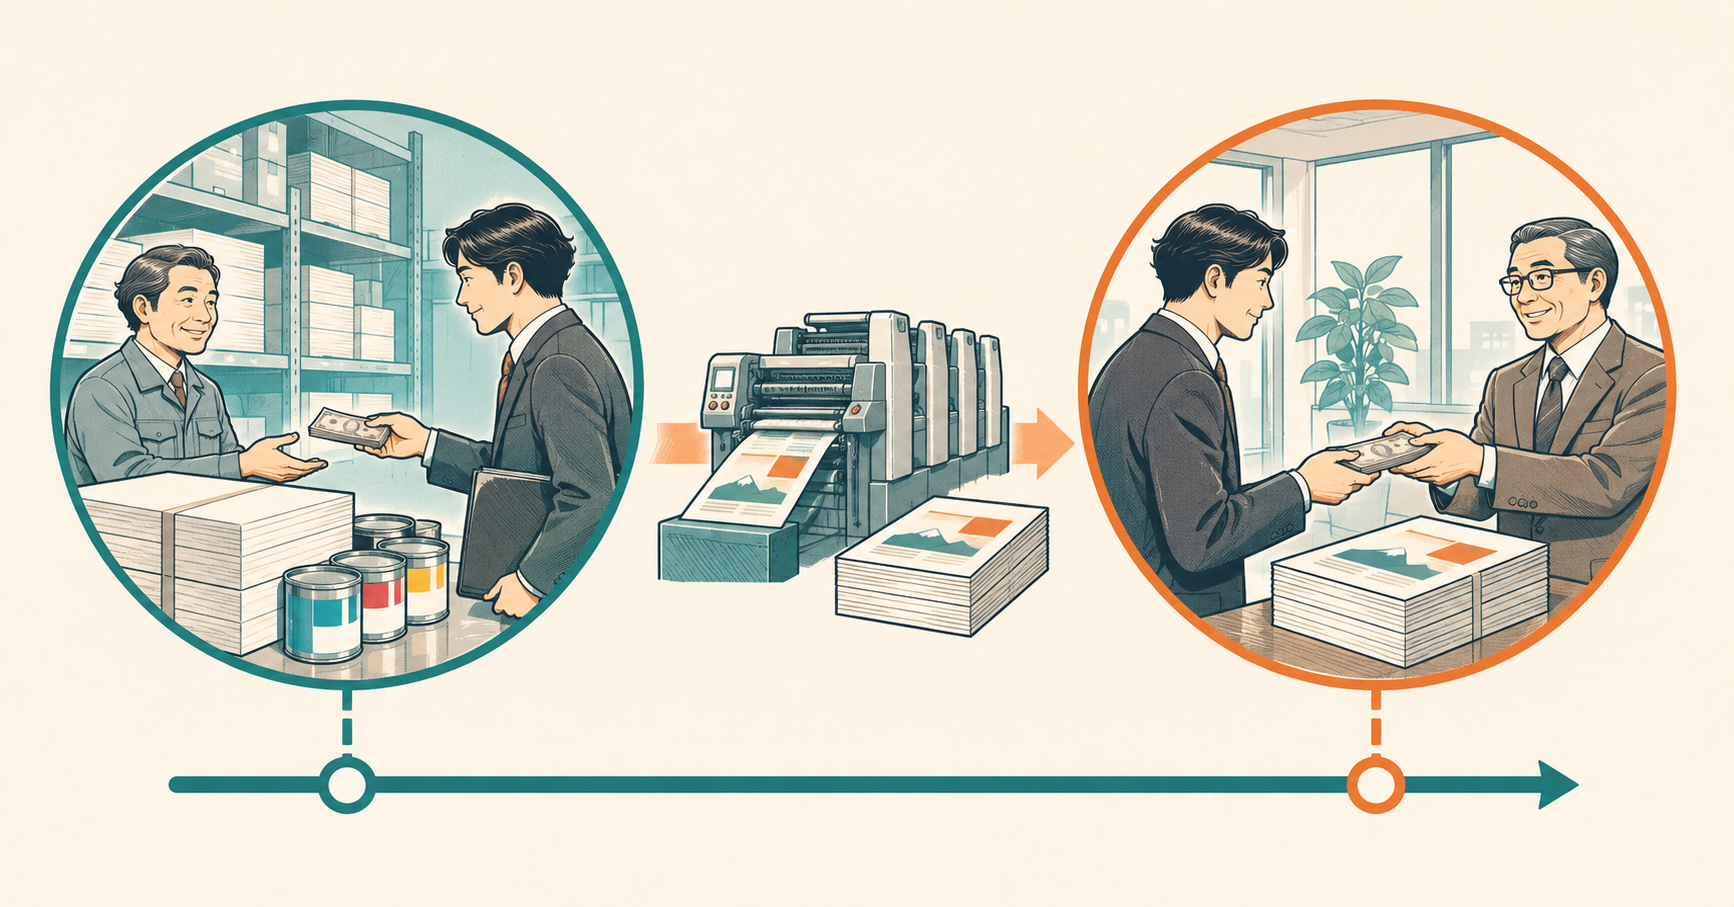
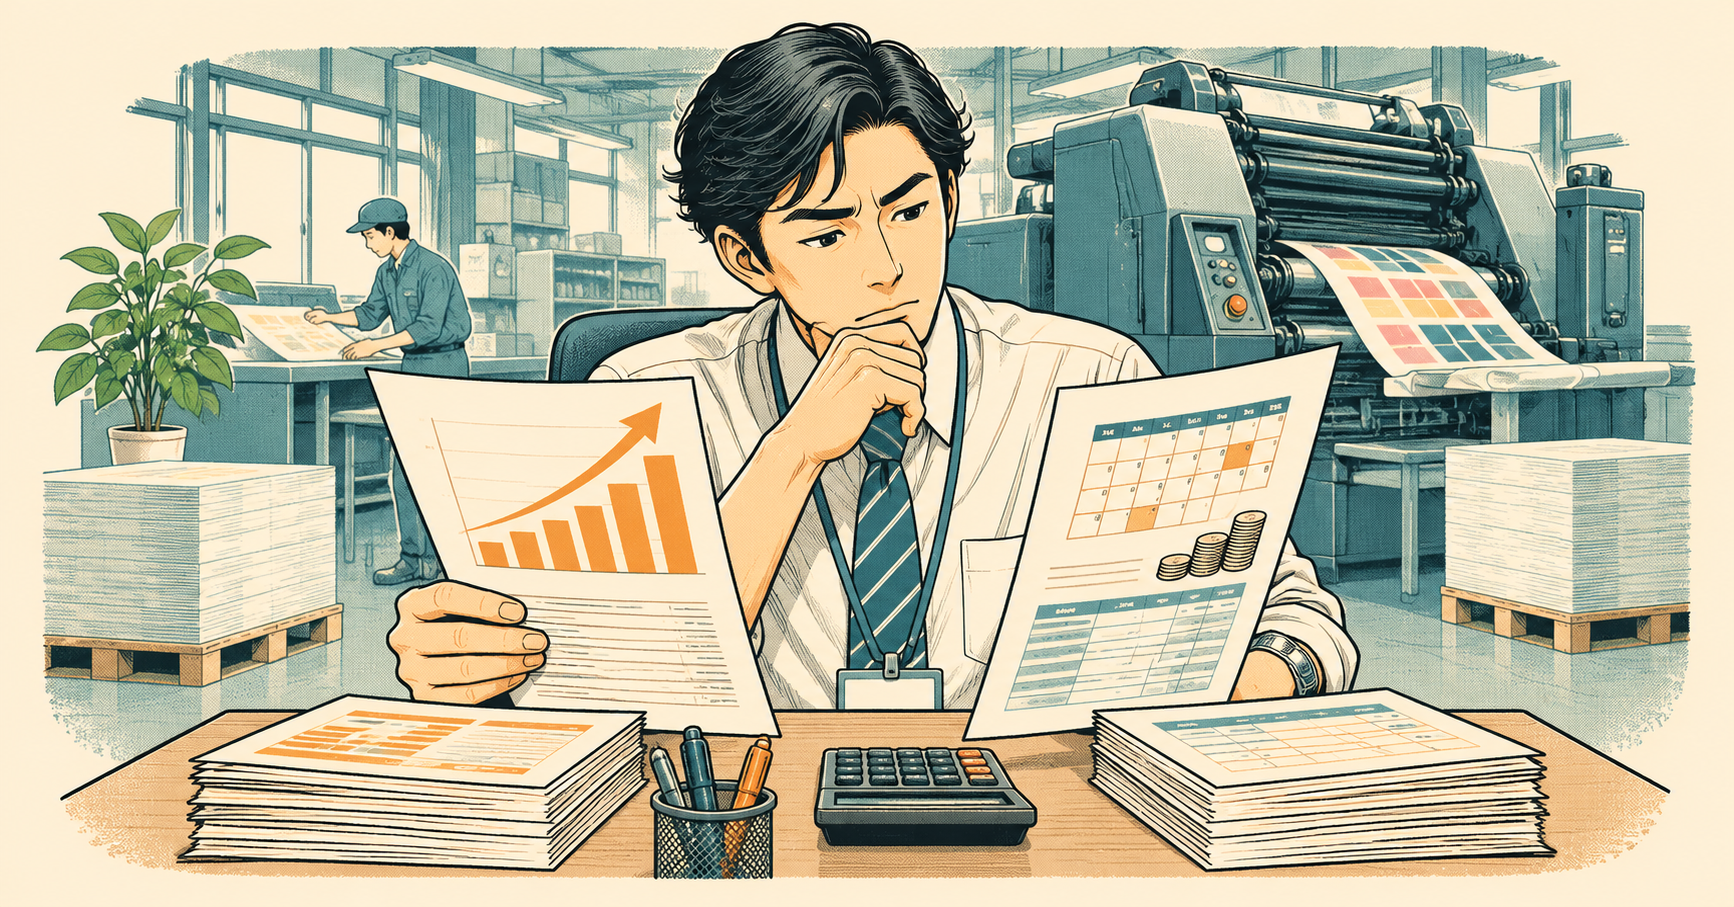
柴亮太のAI社員チャンネルの漫画AI #33は、印刷会社がスーパーのチラシを受注する架空の話だ。大口受注を喜ぶ営業側に対し、経理側は用紙とインキの請求が今月末に集中し、売掛金の入金は翌月末からだと確認する。忙しい月ほど材料の購入が先に増えるため、売上の増加が一時的に資金繰りを厳しくする。日本政策金融公庫の解説も、売上・利益を計上する時期と、実際に現金が動く時期の違いを説明している。
月単位の集計では、同じ月に支払いと入金が収まっていても、支払いの翌日に入金されるだけで資金不足を見落とすことがある。確認するのは売上の合計に加え、いつ現金が動くか、途中で手元資金がいくらまで下がるかだ。材料費、給与、家賃など工場全体の支出を含め、確定した予定と見込みを分ける。中小企業庁の小規模企業白書は、小規模事業者の資金繰り改善の取組を扱っている。
照合と予定表を並行して作り、担当者の確認で合流させる
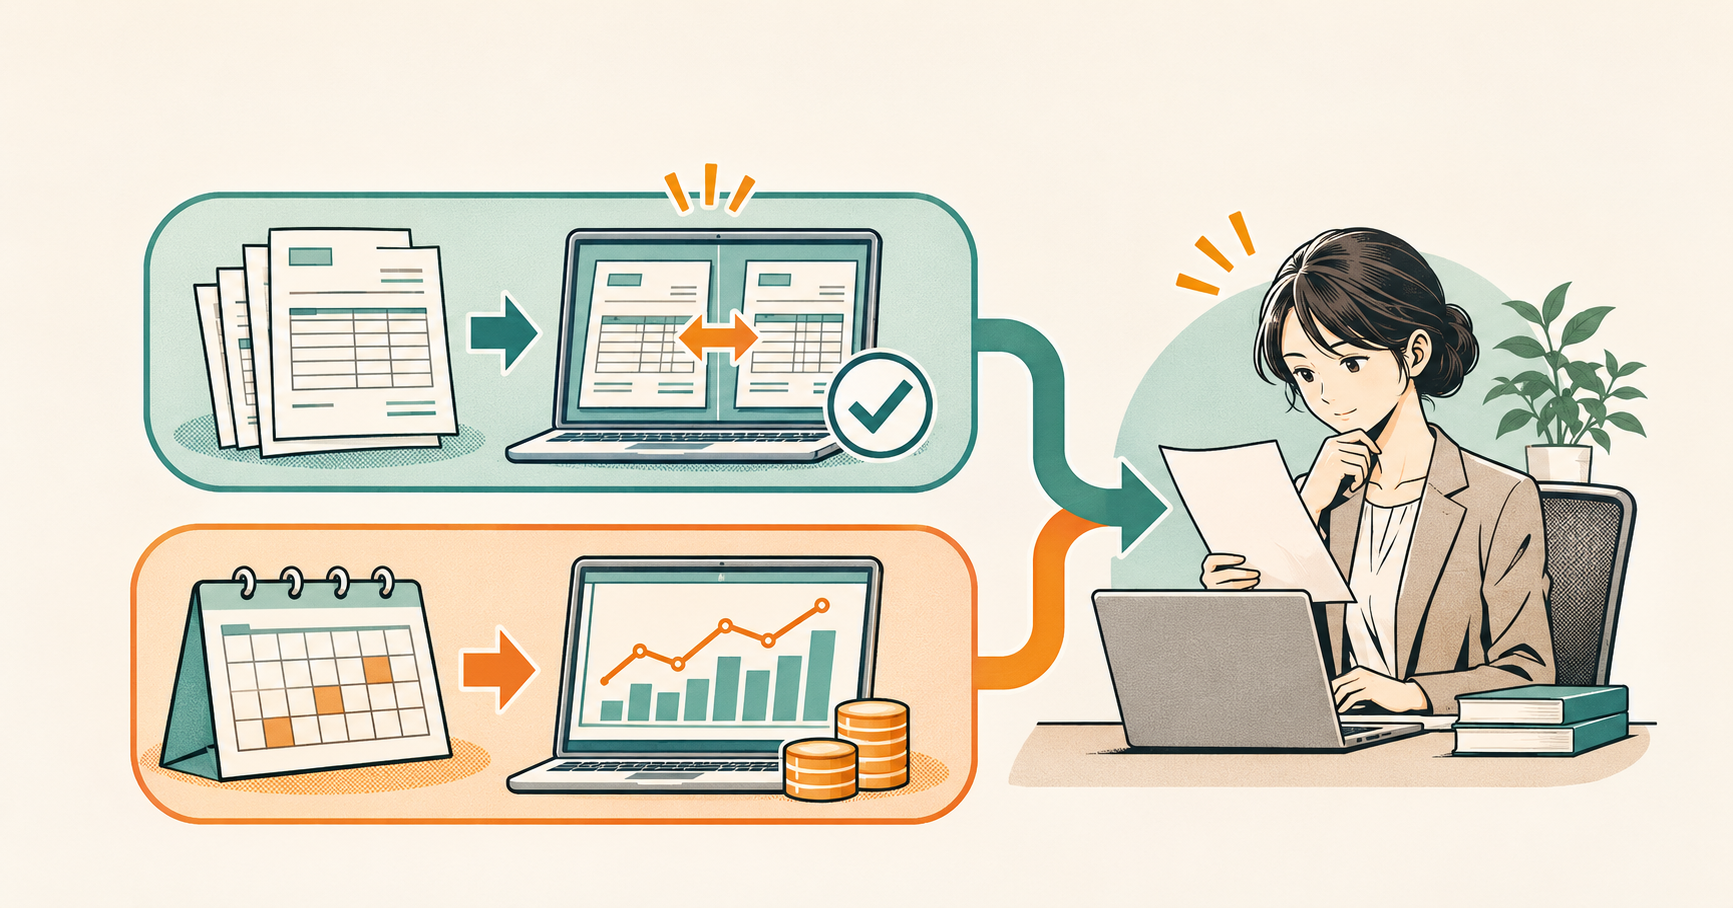
作中のAI経理社員「高橋さん」は、請求書と注文書の食い違いを拾う。出力は「一致」「不一致」「照合不能」の三つで、受付番号、注文番号、違いのある欄を添える。作中では18枚のうち16枚が一致し、インキの単価違いと注文書の欠落が各1枚見つかる。この内訳は物語の設定だ。分納や値引きの扱いが曖昧なとき、税区分を確かめられないときも人に渡す。
一方、締日と支払条件が確定しているものはルールで日付を並べる。照合の結果と予定表は並行して作り、そろった段階で担当者が原本と突き合わせる。全件を人が読み比べる方法に対し、AIを使う方法では根拠欄があれば確認対象を絞れる。その効果を測るなら、照合時間に加え、誤って一致扱いした件数や原本までたどれた割合を比べる。原本の管理には国税庁の電子帳簿保存の案内も参照できる。承認後の引き継ぎについてはAI下書きの責任をリレーする設計で扱った。
例外が繰り返されるなら、発注の前に手続きを移す
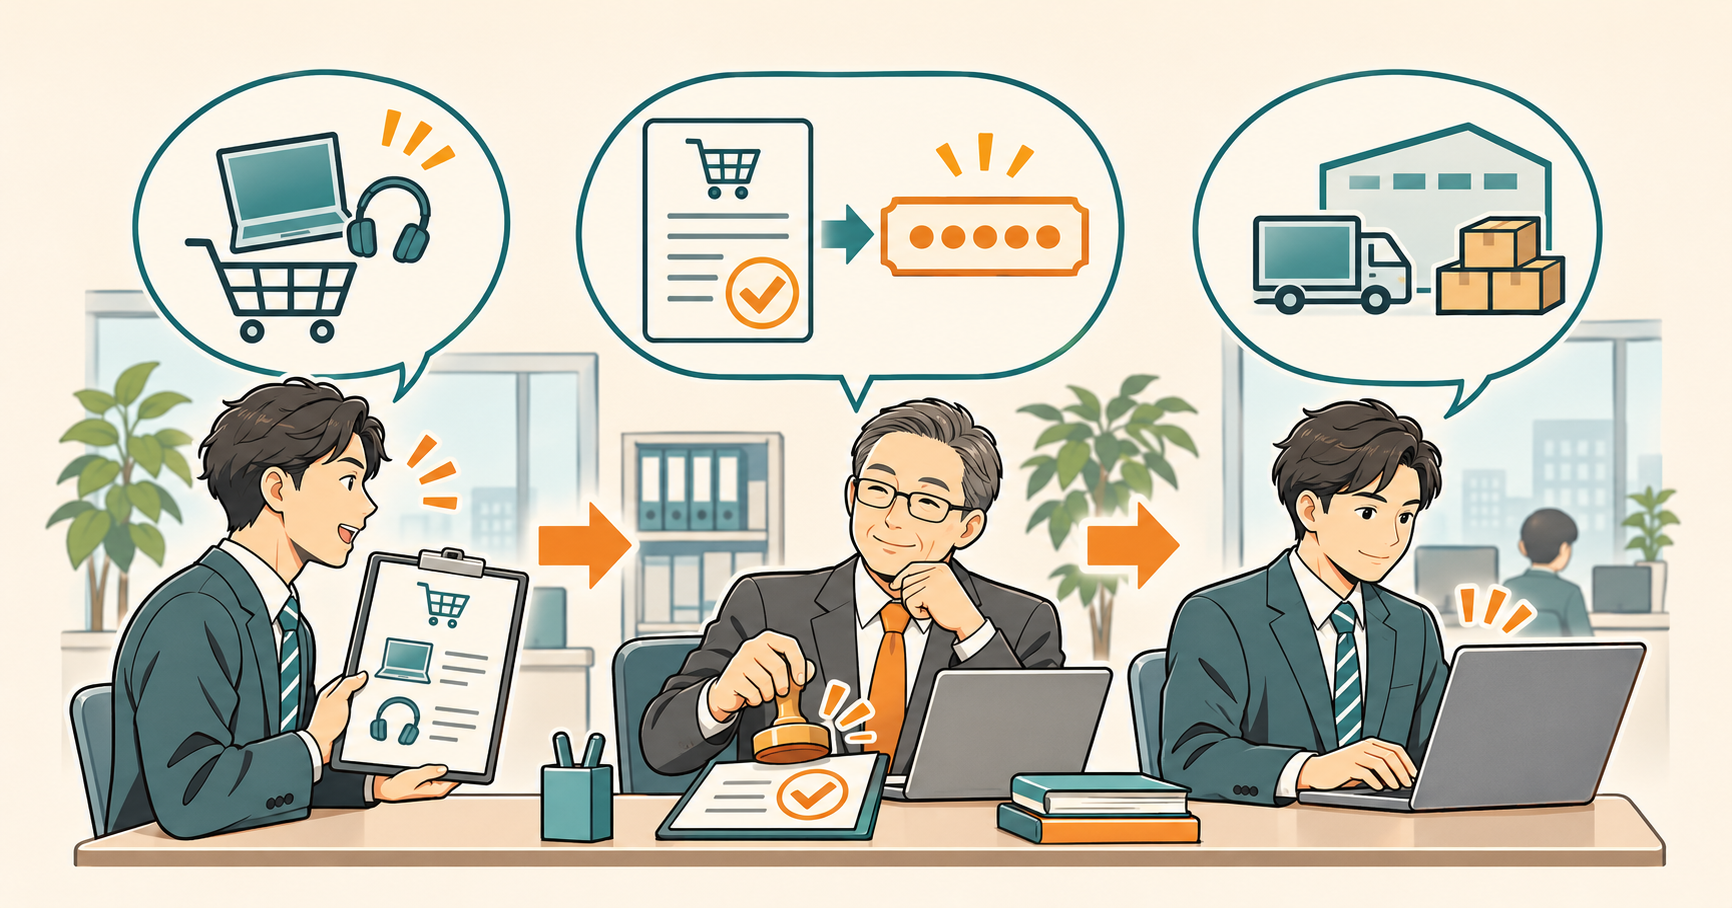
物語の転機は、締切が最も早い照合不能の請求が、社内で先走って頼んだ祝賀会だったことだ。あとから登録する運用ではスタンド花でも同じことが起き、振り返りの結果、承認と番号の発行を発注前に移す。番号が先に出れば、請求書が届いたときに探す先があり、担当者は支出の見込みも登録時点でつかめる。登録した費用を支払えるかは、資金予定の確認が別に必要だ。
小規模な事業者なら、まず1週間分の匿名化した書類を使い、単価変更、注文番号の欠落、分納の三つを試す。照合結果は振込台帳と切り離し、支払可否と順番を決める担当者を明記する。根拠の欄が原本を示さない、未承認の発注が通常の処理に混ざる、支払期日の根拠を追えない場合は実運用への反映を見送る。判断に必要な情報を人に渡す設計はAIがそろえる会議の証拠と期限にも通じる。
本メディアはRO合同会社が運営する。
PR
ElevenLabs →